Domain beamsplitter.de kaufen?
Wir ziehen mit dem Projekt
beamsplitter.de um.
Sind Sie am Kauf der Domain
beamsplitter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beamsplitter.de kaufen?
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **

Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
Präparation lateral strukturierter magnetischer Schichten mittels Laser-Interferenz-Lithographie, Taschenbuch von Peter Kimmel, GRIN,Präparation Lateral Strukturierter Magnetischer Schichten Mittels Laser-interferenz-lithographie, Taschenbuch Von Peter Kimmel, Grin, 978-3-8386-1417-5, Seitenanzahl: 10438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transparenz im GesundheitswesenTransparenz im Gesundheitswesen , Aus Sicht von Patientinnen und Patienten erscheint das Gesundheitswesen oft undurchsichtig. Wer ist eigentlich wofür zuständig? Soll ich mich wirklich operieren lassen? Was kann ich überhaupt selbst entscheiden und woran soll ich mich dabei orientieren? Die Komplexität des Systems und die strukturelle Informations-Asymmetrie überfordern und verunsichern viele Menschen und führen nicht selten zu einem Gefühl der Ohnmacht. Zwar ist der Zugang zu medizinischem Wissen über digitale Medien heute leicht, die Menge der Informationen aber riesig und unübersichtlich. In dieser Informationsflut können viele nicht mehr zwischen relevant und unwichtig, zwischen wissenschaftlich fundiert und irreführend unterscheiden. Auch die Leistungserbringer leiden unter der Intransparenz des Gesundheitswesens. Fehlende Informationen und der nicht funktionierende Datenaustausch kosten nicht nur viel Zeit, sie erschweren auch Diagnostik und Therapieentscheidungen und gefährden im schlimmsten Fall die Gesundheit und das Leben der Patientinnen und Patienten. Mehr Transparenz und der Zugang zu vollständigen, strukturierten Patientendaten für die Behandelnden könnten zahlreiche Menschenleben retten, die Behandlungsqualität steigern und zugleich die Effizienz der Versorgung verbessern. Für Patientinnen und Patienten sind der Zugang zu wissenschaftlich fundierter und verständlicher Information sowie die Transparenz über Abläufe und Zuständigkeiten eine wesentliche Voraussetzung für mündige Entscheidungen. Dieses Buch beleuchtet das Ziel größerer Transparenz von verschiedenen Seiten: Beiträge aus Medizin und Gesundheitswissenschaften, aus Ökonomie, Philosophie und Politikwissenschaft beschreiben das weite Feld der Transparenz in Gesundheit und Gesellschaft. Wesentliche Defizite im Gesundheitssystem werden aufgedeckt und die daraus resultierenden Herausforderungen für Behandelte, Behandelnde, Kostenträger und Gesundheitspolitik dargestellt. Darauf aufbauend werden wichtige Handlungsfelder und verschiedene Lösungsansätze behandelt. "Transparenz im Gesundheitswesen" ist Begleiter und Orientierungshilfe im unabdingbaren Transformationsprozess hin zu mehr Transparenz, Evidenz und Qualität im deutschen Gesundheitswesen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240207, Beilage: Englisch Broschur, Redaktion: Straub, Christoph, Abbildungen: 50 farbige Abbildungen, 10 schwarz-weiße Tabellen, Keyword: BARMER; Orientierung; Gesundheitspolitik; Christoph Straub, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 165, Höhe: 23, Gewicht: 870, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik 4910200 Justierlaser Laser-KollimatorDieser Laser Kollimator ist ein unverzichtbares Zubehör für ihr Newton Teleskop und besonders empfehlenswert für Newtons mit schnellem Öffnungsverhältnis (f/4 oder f/5). Nur ein gut justiertes Teleskop zeigt seine bestmögliche Leistung! Der Laser-Kollimator (oder einfach Justierlaser) macht die korrekte Justage eines Newton Teleskops einfach, schnell und dennoch präzise. Sie justieren innerhalb kürzester Zeit ohne zusätzliches Zubehör auch im Dunkeln an ihrem Beobachtungsort. Präzise gefertigt sitzt er straff und ohne Verkippen im Okularauszug. Die aufgerauhte Projektionsfläche ermöglicht ein seitliches Erkennen des Reflexes und ermöglicht die bequeme Hauptspiegeljustage auch bei größeren Teleskopen.81,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **

Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
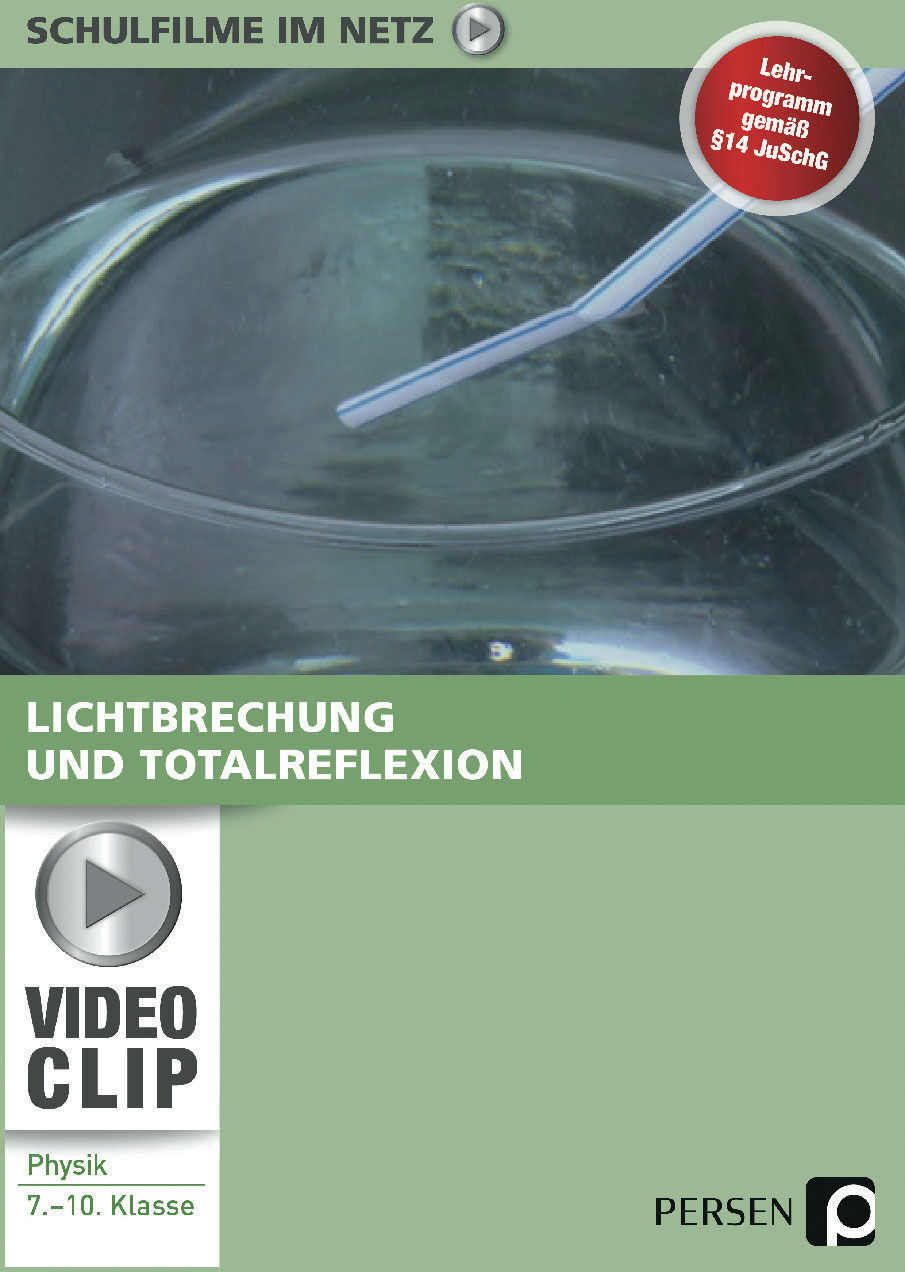
Persen Verlag Lichtbrechung und TotalreflexionThemen dieses Films sind die Lichtbrechung und die Totalreflexion.Einen Stoff, den das Licht mit geringerer Geschwindigkeit durchquert, nennt man ein optisch dichteres Medium. Kann das Licht den Stoff schneller durchqueren, ist er ein optisch dünneres Medium. Tritt ein Lichtstrahl von einem optisch dichteren in ein optisch dünneres Medium oder umgekehrt über, wird er gebrochen. Der Brechungsindex entspricht dem Verhältnis der Lichtgeschwindigkeiten in unterschiedlichen Medien zueinander.Bei einem bestimmten Einfallswinkel verläuft der gebrochene Lichtstrahl genau entlang der Grenzfläche. Dieser Winkel heißt Grenzwinkel. Wird der Einfallswinkel noch weiter vergrößert, kann der gebrochene Strahl das optisch dichtere Medium nicht mehr verlassen. Er wird nach den Gesetzen der Reflexion von der Oberfläche des Mediums reflektiert. Diese spezielle Reflexion an der Grenze eines optisch dünneren zu einem optisch dichteren Medium heißt Totalreflexion.In folgendem Trailer erhalten Sie im Schnelldurchlauf einen Einblick in das gesamte Video:9,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Lichtbrechung und RefraktionHolen Sie Phänomene aus dem Alltag in den Physiksaal!Der Download bietet Ihnen alles, was Sie für Schülerversuche rund um das Thema Optik: Lichtbrechung und Refraktion benötigen. Die umfang- und abwechslungsreichen Inhalte der Unterrichtseinheit sind kontext- und handlungsorientiert aufbereitet. Methodisch-didaktische Hinweise, Hilfematerial für leistungsschwächere Schüler, Materiallisten, Sicherheitshinweise sowie ein Themeneinstieg und Aufgaben zum Weiterdenken mit Lösungen runden das Angebot ab.Inhaltliche SchwerpunkteKontextorientierungSchülerorientierungDifferenzierungHandlungsorientierungHeterogenität/heterogene Klassenoffener UnterrichtErarbeitung/Erarbeitungsphase8,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Präparation lateral strukturierter magnetischer Schichten mittels Laser-Interferenz-Lithographie, Taschenbuch von Peter Kimmel, GRIN,Präparation Lateral Strukturierter Magnetischer Schichten Mittels Laser-interferenz-lithographie, Taschenbuch Von Peter Kimmel, Grin, 978-3-8386-1417-5, Seitenanzahl: 10438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transparenz im GesundheitswesenTransparenz im Gesundheitswesen , Aus Sicht von Patientinnen und Patienten erscheint das Gesundheitswesen oft undurchsichtig. Wer ist eigentlich wofür zuständig? Soll ich mich wirklich operieren lassen? Was kann ich überhaupt selbst entscheiden und woran soll ich mich dabei orientieren? Die Komplexität des Systems und die strukturelle Informations-Asymmetrie überfordern und verunsichern viele Menschen und führen nicht selten zu einem Gefühl der Ohnmacht. Zwar ist der Zugang zu medizinischem Wissen über digitale Medien heute leicht, die Menge der Informationen aber riesig und unübersichtlich. In dieser Informationsflut können viele nicht mehr zwischen relevant und unwichtig, zwischen wissenschaftlich fundiert und irreführend unterscheiden. Auch die Leistungserbringer leiden unter der Intransparenz des Gesundheitswesens. Fehlende Informationen und der nicht funktionierende Datenaustausch kosten nicht nur viel Zeit, sie erschweren auch Diagnostik und Therapieentscheidungen und gefährden im schlimmsten Fall die Gesundheit und das Leben der Patientinnen und Patienten. Mehr Transparenz und der Zugang zu vollständigen, strukturierten Patientendaten für die Behandelnden könnten zahlreiche Menschenleben retten, die Behandlungsqualität steigern und zugleich die Effizienz der Versorgung verbessern. Für Patientinnen und Patienten sind der Zugang zu wissenschaftlich fundierter und verständlicher Information sowie die Transparenz über Abläufe und Zuständigkeiten eine wesentliche Voraussetzung für mündige Entscheidungen. Dieses Buch beleuchtet das Ziel größerer Transparenz von verschiedenen Seiten: Beiträge aus Medizin und Gesundheitswissenschaften, aus Ökonomie, Philosophie und Politikwissenschaft beschreiben das weite Feld der Transparenz in Gesundheit und Gesellschaft. Wesentliche Defizite im Gesundheitssystem werden aufgedeckt und die daraus resultierenden Herausforderungen für Behandelte, Behandelnde, Kostenträger und Gesundheitspolitik dargestellt. Darauf aufbauend werden wichtige Handlungsfelder und verschiedene Lösungsansätze behandelt. "Transparenz im Gesundheitswesen" ist Begleiter und Orientierungshilfe im unabdingbaren Transformationsprozess hin zu mehr Transparenz, Evidenz und Qualität im deutschen Gesundheitswesen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240207, Beilage: Englisch Broschur, Redaktion: Straub, Christoph, Abbildungen: 50 farbige Abbildungen, 10 schwarz-weiße Tabellen, Keyword: BARMER; Orientierung; Gesundheitspolitik; Christoph Straub, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 165, Höhe: 23, Gewicht: 870, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
Ähnliche Suchbegriffe für Zahllast
-
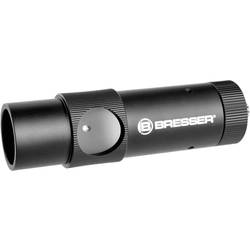
Bresser Optik 4910200 Justierlaser Laser-KollimatorDieser Laser Kollimator ist ein unverzichtbares Zubehör für ihr Newton Teleskop und besonders empfehlenswert für Newtons mit schnellem Öffnungsverhältnis (f/4 oder f/5). Nur ein gut justiertes Teleskop zeigt seine bestmögliche Leistung! Der Laser-Kollimator (oder einfach Justierlaser) macht die korrekte Justage eines Newton Teleskops einfach, schnell und dennoch präzise. Sie justieren innerhalb kürzester Zeit ohne zusätzliches Zubehör auch im Dunkeln an ihrem Beobachtungsort. Präzise gefertigt sitzt er straff und ohne Verkippen im Okularauszug. Die aufgerauhte Projektionsfläche ermöglicht ein seitliches Erkennen des Reflexes und ermöglicht die bequeme Hauptspiegeljustage auch bei größeren Teleskopen.81,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.